Abrir uma conta bancária não deveria levar mais tempo do que decidir abri-la. Mas em muitos bancos ainda significa preencher formulários, enviar documentos por outro canal, esperar validações, assinar separadamente ou ir até uma agência.
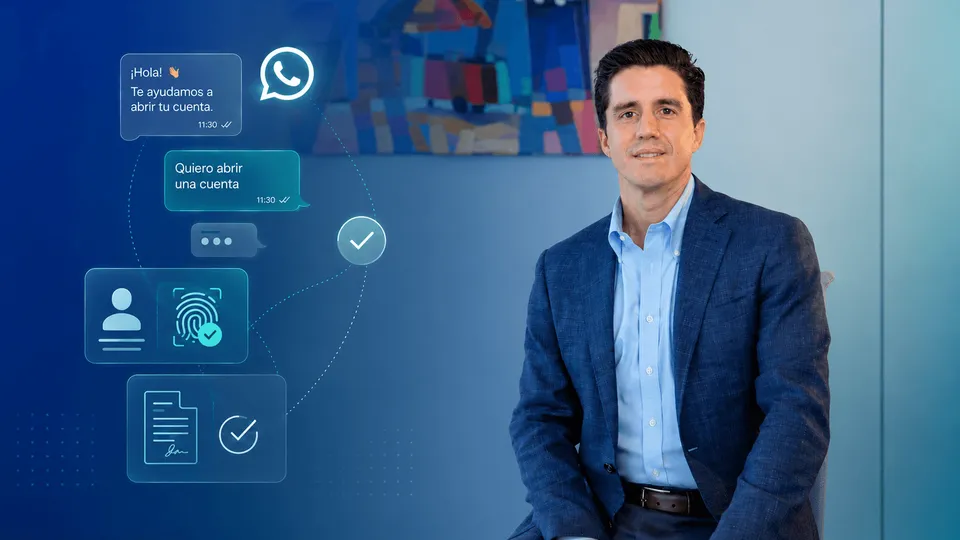
O Banisi, um dos bancos mais importantes do Panamá, decidiu somar um canal que seus clientes já usam todos os dias. Com a Jelou, transformou o WhatsApp em um canal de abertura de contas 100% digital, com validação de identidade, biometria, envio de documentos e assinatura eletrônica dentro do mesmo chat, de forma segura.
Com essa decisão, tornou-se o primeiro banco da região a habilitar a abertura de contas por esse canal. O resultado foi concreto: aberturas em menos de 5 minutos, sem visitas à agência e com um aumento de 146% na taxa de abertura em relação ao canal web anterior.
Para Juan Emilio Lasso, presidente executivo do Banisi, a decisão respondia a uma ideia simples:
“Isso é o reflexo fiel de que ouvimos nossos clientes. Sabemos o que é importante para eles e, por isso, decidimos levar a experiência bancária para onde o cliente está no dia a dia”.
Por que o Banisi decidiu somar o WhatsApp ao onboarding bancário
O Banisi já contava com canais para abrir contas. Seus clientes podiam fazê-lo em agências, no app ou por meio de serviços diretos de banco privado. A decisão foi somar um canal adicional para quem buscava uma experiência mais imediata, disponível e próxima de sua rotina.
No setor bancário, cada etapa adicional aumenta a probabilidade de abandono. Um documento enviado em outro ambiente, uma selfie validada fora do fluxo ou uma assinatura que chega separada podem transformar uma intenção clara em um processo inacabado.
O WhatsApp resolvia uma parte importante dessa equação. É um canal que o cliente já entende, consulta várias vezes ao dia e usa sem curva de aprendizado. Para o Banisi, levar a abertura de contas para esse ambiente significava reduzir o tempo entre o interesse do cliente e a conta aberta.
O que inclui abrir uma conta bancária dentro do WhatsApp
A abertura de contas pelo WhatsApp não consiste em enviar um link nem em colocar um formulário dentro do chat. No caso do Banisi, o usuário pode iniciar a solicitação, informar seus dados, enviar a foto do documento, tirar uma selfie para validação biométrica, passar pelas verificações necessárias e assinar eletronicamente o contrato de forma segura.
Tudo acontece em um único percurso. O cliente não precisa baixar outro app, imprimir documentos, ir a uma agência nem esperar que um atendente explique a próxima etapa por outro canal. A conversa guia o processo e reduz a incerteza em cada etapa.
Para o banco, o benefício vai além da experiência. Cada etapa fica rastreável, mensurável e conectada à operação. Isso permite saber onde o cliente avança, onde para, quando precisa de ajuda e quão eficiente é o canal em comparação com outros pontos de aquisição.
O que os números mostram
O crescimento do canal confirmou que a abertura de contas pelo WhatsApp era um comportamento que os clientes estavam dispostos a adotar quando o processo acontecia em um ambiente conhecido, guiado e disponível a qualquer momento.
A operação também ganhou escala. Em 2025, o canal sustentou milhares de aberturas de conta pelo WhatsApp e atendeu centenas de milhares de casos, com uma taxa de autogestão de 64,6%. Em outras palavras:
Quase 2 de cada 3 casos puderam ser resolvidos sem intervenção humana.
No primeiro trimestre de 2026, a base continuou crescendo. A autogestão chegou a 73%, 8,4 pontos percentuais acima do ano anterior, enquanto o canal manteve o crescimento em aberturas e casos atendidos.
Para um banco, esses dados não falam apenas de automação. Falam de aquisição, eficiência operacional e capacidade de escalar um canal conversacional que não se limita a responder perguntas, mas conclui processos bancários.
A lição para outros bancos
O caso Banisi deixa um sinal claro para o setor financeiro: o WhatsApp pode ser um canal de aquisição bancária, não apenas uma caixa de atendimento. A diferença está em construí-lo com capacidade transacional, segurança e conexão com os processos que o banco precisa executar.
Quando a validação de identidade, a biometria, a assinatura eletrônica, os dados, o suporte e a rastreabilidade vivem no mesmo fluxo, o usuário não sente que está passando por um trâmite. Sente que o banco está tirando etapas do caminho. E, no setor bancário, tirar etapas sem perder o controle é uma vantagem competitiva.
O Banisi já está olhando para outros fluxos com a Jelou. Segundo seu CEO, o próximo passo é levar agentes inteligentes a mais processos do banco, incluindo atendimento e aprovação de crédito.
A pergunta para outros bancos já não é se dá para abrir uma conta pelo WhatsApp. A pergunta é quantas contas deixam de ser abertas porque o cliente ainda precisa sair do canal em que já estava pronto para começar.
Que processo do seu banco ainda obriga o cliente a sair do WhatsApp?
Abertura de contas, crédito, pagamentos, cobrança ou assinatura digital podem viver em um mesmo fluxo conversacional, com segurança, rastreabilidade e menos atrito para o usuário.
Agende uma conversa com a nossa equipe e vamos ver como isso ficaria aplicado à sua operação.